
Aumento di capitale in una SL per far entrare investitori: passaggi, sovrapprezzo e diluizione
Quando un business angel o un fondo entra in una startup spagnola, lo strumento giuridico è quasi sempre lo stesso: un aumento di capitale (ampliación de capital) della SL (sociedad limitada, l'equivalente spagnolo della Srl). Il term sheet fissa la valutazione e l'importo, ma è l'aumento di capitale a trasformare quell'accordo in nuove quote (participaciones), denaro sul conto della società e una nuova ripartizione del capitale iscritta nel Registro Mercantil (Registro delle imprese). È una procedura disciplinata dalla Ley de Sociedades de Capital (LSC, la legge spagnola sulle società di capitali), con termini e requisiti che conviene conoscere prima di chiudere il round, perché la maggior parte dei ritardi dipende da dettagli che si sarebbero potuti risolvere fin dall'inizio.
Aumento di capitale o compravendita: dove va il denaro
Un investitore può entrare in una SL in due modi. Se acquista quote da un socio esistente, il denaro va nelle tasche di quel socio e la società non riceve nulla. Se la società aumenta il capitale e l'investitore sottoscrive le nuove quote, il denaro entra nelle casse dell'impresa per finanziarne la crescita. Per questo i round si realizzano tramite aumento di capitale: è l'unico modo perché l'investimento arrivi alla società. La compravendita compare soprattutto nelle operazioni secondarie (un fondatore che vende parte della propria partecipazione) e prevede una fiscalità diversa per chi vende.
L'art. 295 LSC consente di aumentare il capitale creando nuove quote o elevando il valore nominale di quelle esistenti, mediante conferimenti in denaro, conferimenti in natura, compensazione di crediti verso la società o imputazione di riserve. In un round la prassi è creare nuove quote a fronte di un conferimento in denaro. La compensazione di crediti (compensación de créditos) è la via per convertire una nota convertibile o un prestito partecipativo (préstamo participativo), con requisiti propri (art. 301 LSC), che illustriamo nella nostra guida su nota convertibile e SAFE.
Valore nominale e sovrapprezzo: come la valutazione si traduce in quote
Le quote di una startup hanno di solito un valore nominale simbolico (1 euro è la norma), mentre l'investitore paga un prezzo in linea con la valutazione concordata. La differenza tra i due è il sovrapprezzo (prima de emisión), che l'art. 298 LSC dichiara lecito e che deve essere versato integralmente al momento della sottoscrizione delle quote. Un esempio con cifre tonde:
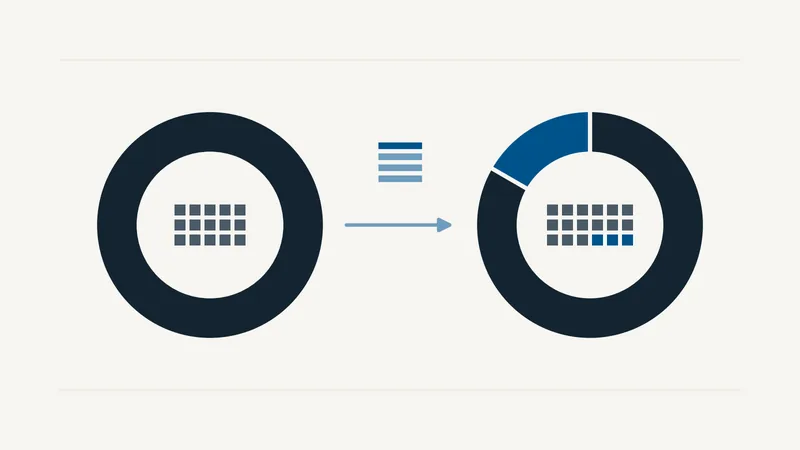
La società ha 3.000 quote da 1 euro e si concorda una valutazione pre-money di 1.500.000 euro. Il prezzo per quota è 1.500.000 / 3.000 = 500 euro.
L'investitore apporta 300.000 euro e sottoscrive quindi 600 nuove quote: 600 euro vanno a capitale (valore nominale) e 299.400 euro a sovrapprezzo.
Dopo il round le quote sono 3.600, la valutazione post-money è di 1.800.000 euro e l'investitore detiene il 16,67% (600 / 3.600). I fondatori vengono diluiti nella stessa proporzione.
Per simulare più round, un pool di opzioni o l'effetto di una nota convertibile sulla cap table, è possibile usare il nostro calcolatore della diluizione nei round (in inglese). Il sovrapprezzo non è tassato come ricavo per la società (è patrimonio netto, non utile), e l'operazione è esente dall'ITP y AJD (imposta sui trasferimenti patrimoniali e imposta di bollo) nella modalità delle operazioni societarie (operaciones societarias) ai sensi dell'art. 45.I.B.11 del testo unico della legge sull'imposta (Real Decreto Legislativo 1/1993), che contempla espressamente l'aumento di capitale.
Il diritto di opzione e perché vi si rinuncia quasi sempre
In un aumento con conferimenti in denaro, ciascun socio ha diritto di sottoscrivere un numero di nuove quote proporzionale a quelle che già possiede (art. 304 LSC). In una SL tale diritto si esercita nel termine fissato dalla delibera, che non può essere inferiore a un mese dalla pubblicazione dell'offerta nel BORME (Gazzetta ufficiale del Registro delle imprese) o, in alternativa, dalla comunicazione scritta a ciascun socio (art. 305 LSC). In un round questo crea un problema pratico: le quote sono riservate all'investitore, e aspettare un mese che i soci decidano se esercitare il diritto non è compatibile con il calendario del closing.
Ci sono due modi per risolverlo. Quello abituale, quando tutti i soci sono d'accordo sull'ingresso dell'investitore, è che ciascuno rinunci espressamente al proprio diritto di opzione (derecho de asunción preferente) nella stessa assemblea, di norma una junta universal (assemblea totalitaria), e che l'aumento venga eseguito nello stesso atto. L'alternativa, in assenza di unanimità, è escludere il diritto di opzione, una procedura più impegnativa: richiede il voto favorevole di almeno due terzi del capitale (art. 199.b LSC), una relazione degli amministratori che giustifichi l'operazione e il valore delle quote, e che il valore nominale più il sovrapprezzo corrisponda al valore reale indicato in tale relazione (art. 308.2 LSC). Se il prezzo del round è inferiore al valore reale, il socio di minoranza che non rinuncia ha argomenti per impugnare la delibera.
I passaggi, in ordine
1. Term sheet e patto parasociale. Prima di toccare il capitale si definiscono le condizioni economiche e i diritti dell'investitore (liquidation preference, antidiluizione, consiglio di amministrazione, diritti di trascinamento e di covendita). Ne parliamo in cosa deve contenere un term sheet e in round di investimento e patti parasociali. Ciò che viene concordato e deve essere opponibile ai terzi va riportato anche nello statuto (estatutos).
2. Delibera dell'assemblea dei soci. L'aumento si delibera con i requisiti previsti per la modifica dello statuto (art. 296.1 LSC), cioè con il voto favorevole di più della metà dei voti corrispondenti al capitale sociale (art. 199.a LSC), salvo che lo statuto richieda una maggioranza più elevata. La delibera fissa l'importo, il numero di quote, il sovrapprezzo, il termine e chi sottoscrive le quote.
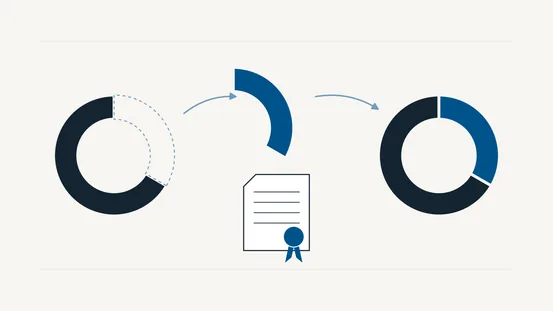
3. Versamento. Nella SL le quote devono essere integralmente sottoscritte e versate al momento della stipula dell'atto di esecuzione dell'aumento (art. 78 LSC), e il sovrapprezzo deve essere pagato alla sottoscrizione (art. 298.2 LSC). L'investitore effettua un bonifico su un conto della società e la banca rilascia un certificato di deposito, che il notaio allega all'atto (art. 62 LSC).
4. Atto notarile di esecuzione. L'atto (escritura pública) riporta le delibere, i conferimenti, le quote sottoscritte da ciascuna persona e la nuova formulazione dell'articolo dello statuto relativo al capitale (art. 314 LSC). Se l'investitore non è residente, avrà bisogno del NIE (codice di identificazione fiscale per stranieri) per comparire davanti al notaio, ed è bene richiederlo con alcune settimane di anticipo: è una delle cause di ritardo più frequenti.
5. Iscrizione nel Registro Mercantil. La delibera e la sua esecuzione si iscrivono contestualmente (art. 315 LSC). Con un atto ben preparato, l'iscrizione richiede di solito da qualche giorno a poche settimane, a seconda del registro.
6. Dopo il closing. Occorre aggiornare il libro soci (libro registro de socios, art. 104 LSC) e, se cambia chi controlla la società, le informazioni sulla titolarità effettiva. Se l'investitore non è residente, l'investimento va dichiarato al Registro de Inversiones Exteriores (registro degli investimenti esteri) ai sensi del Real Decreto 571/2023; quando interviene un notaio spagnolo e l'investitore gli fornisce i dati, è il notaio stesso a trasmettere le informazioni. Infine, se l'investitore è una persona fisica residente in Spagna, può avere diritto alla detrazione del 50% nell'IRPF (imposta spagnola sul reddito delle persone fisiche) per gli investimenti in imprese di nuova o recente costituzione (art. 68.1 LIRPF), che illustriamo in questa guida per investitori.
Con la documentazione pronta e i soci allineati, un aumento di questo tipo si può chiudere in un periodo compreso tra tre e sei settimane dalla firma del term sheet. Ciò che allunga di più i tempi non è il notaio né il registro, ma i NIE ancora in sospeso, i soci che non rispondono e gli statuti non allineati a quanto concordato.
Cosa va storto più spesso
Ci sono quattro punti da verificare prima dell'assemblea. Il primo è l'aumento con più investitori senza prevedere la sottoscrizione parziale: nella SL, se l'aumento non viene versato integralmente nel termine, il capitale risulta aumentato per l'importo versato, salvo che la delibera abbia previsto che in tal caso resti privo di effetto (art. 310 LSC). Conviene deciderlo espressamente, perché un investitore che si ritira all'ultimo momento può lasciare una cap table che nessuno voleva. Il secondo è il pool di opzioni o di phantom shares: se l'investitore esige che venga creato prima del round, la diluizione ricade solo sui fondatori, e va calcolata prima di accettare la valutazione (ne parliamo in phantom shares, stock option ed equity). Il terzo è combinare nella stessa operazione la conversione di note o prestiti, che richiede la relazione sui crediti dell'art. 301 LSC e un calcolo del prezzo diverso. Il quarto, infine, è chiudere il round senza aggiornare statuto e patto parasociale, così che i diritti dell'investitore restano solo in una scrittura privata non opponibile ai terzi.
Domande frequenti
Quanto costa un aumento di capitale in una SL?
I costi esterni sono le tariffe del notaio e del Registro Mercantil, che dipendono dall'importo e dal numero di quote, oltre al certificato bancario. Non si paga l'ITP y AJD nella modalità delle operazioni societarie, perché l'aumento di capitale è esente. A questi si aggiungono i compensi per la preparazione dell'assemblea, dell'atto e, se del caso, del patto parasociale.
L'investitore paga imposte sul sovrapprezzo?
No. Pagare un sovrapprezzo non genera reddito per chi investe: fa parte del prezzo di acquisto delle sue quote e se ne terrà conto al momento della vendita. Per la società non è neppure un ricavo, ma patrimonio netto.
Serve il consenso di tutti i soci?
Per deliberare l'aumento basta la maggioranza rafforzata dell'art. 199.a LSC (più della metà del capitale), salvo che lo statuto o il patto parasociale richiedano di più. Ciò che richiede il consenso di ogni socio è la rinuncia al proprio diritto di opzione; se qualcuno non rinuncia, occorre rispettare il suo termine o seguire la procedura di esclusione, con i due terzi del capitale e la relazione degli amministratori.
L'investitore può conferire qualcosa di diverso dal denaro?
Sì, con conferimenti in natura (ad esempio proprietà intellettuale o una partecipazione in un'altra società), ma l'assemblea deve disporre di una relazione degli amministratori che descriva e valuti il conferimento (art. 300 LSC), e i conferenti rispondono dell'esistenza e della valutazione di quanto conferito. In un round di puro finanziamento è poco frequente.
Il nostro metodo in Satya Legal
Seguiamo il round dall'inizio alla fine con un preventivo a forfait: revisione del term sheet, cap table, assemblea, atto notarile, iscrizione e patto parasociale con l'investitore, coordinando notaio e registro perché il closing dipenda solo dalle parti. Se state preparando un round, potete vedere come lavoriamo nella pagina dedicata ai round di investimento per startup. La prima consulenza è gratuita.
Hai un caso simile tra le mani?
Parlacene in una chiamata di 20 minuti. La prima consulenza è gratuita e senza impegno.
Contenuti Correlati
Articoli Correlati
Compravendita di quote di una SL
Diritti dei soci, atto pubblico, imposte del venditore e garanzie.
Leggi di più →
Term Sheet per Startup: Guida Completa
Guida completa per comprendere e negoziare i term sheet nei round di investimento
Leggi di più →
Round di investimento e patti tra soci
Guida completa sui round di investimento e l'importanza dei patti tra soci
Leggi di più →