
Compraventa de participaciones de una SL: pasos, impuestos y lo que conviene blindar en el contrato
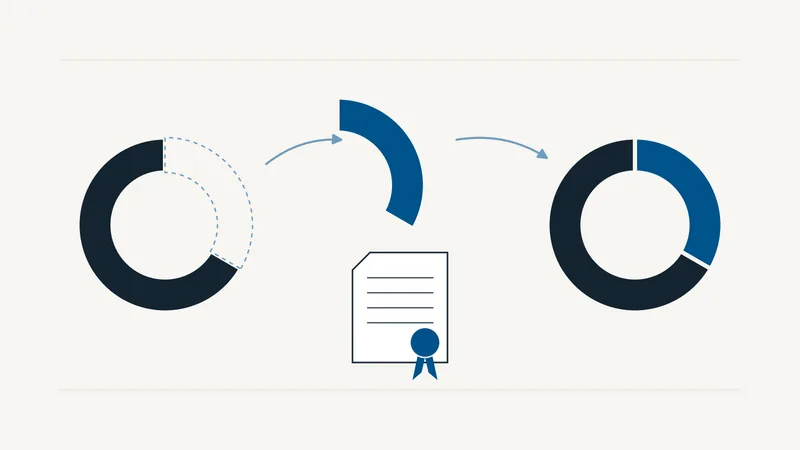
Un socio que sale, un fundador que vende parte de su participación a un inversor o un comprador que adquiere la empresa entera: en todos los casos la operación jurídica es la misma, una compraventa de participaciones sociales. A diferencia de la ampliación de capital, aquí el dinero no entra en la sociedad, sino que pasa del comprador al socio que vende. Parece una operación sencilla, y en su esqueleto lo es, pero concentra tres riesgos que conviene tener claros antes de firmar: los derechos de los demás socios, la factura fiscal del vendedor y lo que el comprador se lleva sin saberlo.
Antes de negociar el precio: quién más tiene algo que decir
Las participaciones de una SL no se transmiten con la libertad de una acción cotizada. La Ley de Sociedades de Capital (LSC) solo declara libre la venta entre socios y a favor del cónyuge, ascendientes, descendientes o sociedades del mismo grupo, salvo que los estatutos digan otra cosa (art. 107.1 LSC). Para cualquier otro comprador hay que mirar primero los estatutos y, si no regulan la cuestión, se aplica el régimen legal del art. 107.2 LSC: el socio comunica por escrito a los administradores la operación proyectada (participaciones, comprador, precio y condiciones), la junta general decide si consiente, y la sociedad solo puede negarse si presenta, por conducto notarial, a uno o varios socios o terceros que compren la totalidad de las participaciones. Si en tres meses la sociedad no ha identificado a esos compradores alternativos, el socio puede vender en las condiciones que comunicó.
En la práctica, casi todas las startups han sustituido ese régimen por uno propio en estatutos y en el pacto de socios: un derecho de adquisición preferente de los demás socios, un derecho de acompañamiento (tag along) para que los minoritarios puedan vender en las mismas condiciones, un derecho de arrastre (drag along) para que una mayoría pueda obligar a vender el 100% cuando llega una oferta por toda la compañía y, a menudo, un periodo inicial en el que no se puede vender. La ley permite esas restricciones con límites: son nulas las cláusulas que hagan prácticamente libre la transmisión y las que obliguen a vender un número de participaciones distinto al ofrecido, y la prohibición temporal de transmitir no puede superar cinco años desde la constitución o desde la ampliación de la que procedan las participaciones (art. 108 LSC). Vender saltándose el procedimiento no es una irregularidad menor: la transmisión no será oponible a la sociedad, y el comprador puede encontrarse con participaciones sin derechos.
Los pasos de la operación
1. Carta de intenciones y due diligence. En una venta relevante, el comprador revisa la sociedad antes de comprometerse: contratos, deudas, contingencias fiscales y laborales, propiedad intelectual y la propia cadena de titularidad de las participaciones. Lo que aparezca en esa revisión se traslada al precio o al contrato.
2. Contrato de compraventa. Recoge el precio y su forma de pago, las condiciones previas al cierre y, sobre todo, las manifestaciones y garantías del vendedor, de las que hablamos más abajo.
3. Cumplimiento de los derechos de los demás socios. Comunicaciones, plazos y renuncias conforme a estatutos y pacto de socios, o conforme al art. 107.2 LSC si no hay régimen propio. Conviene documentarlo todo por escrito: es lo primero que revisará el notario y lo primero que examinará un futuro comprador.
4. Documento público. La transmisión de participaciones debe constar en documento público (art. 106.1 LSC), normalmente escritura ante notario. A diferencia de la ampliación de capital, no se inscribe en el Registro Mercantil: queda reflejada en el libro registro de socios (art. 104 LSC) y el comprador puede ejercer sus derechos frente a la sociedad desde que esta tiene conocimiento de la transmisión (art. 106.2 LSC).
5. Después del cierre. Hay que actualizar el libro registro de socios y, si cambia quién controla la sociedad, la información de titularidad real. Si el comprador pasa a tener el 100% de las participaciones, la sociedad se convierte en unipersonal y esa situación debe constar en escritura e inscribirse: si pasan seis meses sin inscribirla, el socio único responde personal, ilimitada y solidariamente de las deudas sociales contraídas durante ese periodo (art. 14 LSC).
Cuánto paga a Hacienda quien vende
Si el vendedor es una persona física, la diferencia entre el precio de venta y lo que le costaron las participaciones (incluidos los gastos inherentes a la compra y la venta) es una ganancia patrimonial que tributa en la base del ahorro del IRPF, con una escala del 19% al 30%. Hay una regla que sorprende a muchos: en las participaciones no cotizadas, Hacienda no acepta cualquier precio. Salvo que se pruebe que el pactado es el que habrían acordado partes independientes, el valor de transmisión no puede ser inferior al mayor de dos importes: el valor del patrimonio neto que corresponde a las participaciones según el último balance cerrado, o el que resulta de capitalizar al 20% el promedio de los resultados de los tres últimos ejercicios cerrados (art. 37.1.b LIRPF). Vender "a precio de amigo" a un socio o a un familiar puede acabar tributando sobre un valor que nadie ha cobrado.
Un fundador constituyó la sociedad aportando 3.000 euros y vende todas sus participaciones por 240.000 euros. Su ganancia patrimonial es de 237.000 euros (sin contar gastos).
Si ese año no tiene otras rentas del ahorro, la cuota queda así: 19% sobre los primeros 6.000 euros (1.140), 21% hasta 50.000 (9.240), 23% hasta 200.000 (34.500) y 27% sobre los 37.000 restantes (9.990).
En total, 54.870 euros, algo más del 23% de la ganancia. Por encima de 300.000 euros de base del ahorro el tipo sube al 30%.
Si quien vende es una sociedad (por ejemplo, la holding del fundador), la plusvalía puede quedar exenta en el Impuesto sobre Sociedades cuando la participación es de al menos el 5% y se ha mantenido de forma ininterrumpida durante el año anterior (art. 21 de la Ley del Impuesto sobre Sociedades). La exención no es total: desde 2021 el 5% de la renta se considera gastos de gestión y tributa, de modo que con el tipo general del 25% el coste efectivo ronda el 1,25% de la plusvalía. Es la principal razón por la que muchos fundadores estructuran su participación a través de una sociedad antes de una venta, pero esa reorganización tiene sus propios requisitos y plazos y no se improvisa cuando ya hay una oferta sobre la mesa.
Para el comprador, la compraventa de participaciones está exenta de IVA y del Impuesto sobre Transmisiones Patrimoniales (art. 338 de la Ley 6/2023, de los Mercados de Valores). La excepción es la operación que busca eludir el impuesto que gravaría la venta directa de inmuebles, por ejemplo cuando se adquiere el control de una sociedad cuyo activo está formado al menos en un 50% por inmuebles en España no afectos a una actividad empresarial: en ese caso tributa como si se compraran los inmuebles. En sociedades patrimoniales es el primer punto que hay que revisar.
Lo que conviene blindar en el contrato
Quien compra participaciones compra la sociedad con todo lo que tiene dentro, incluidas las deudas que nadie ha contado. Por eso el núcleo del contrato no es el precio, sino las manifestaciones y garantías del vendedor (que las cuentas son fieles, que no hay litigios ni deudas ocultas, que la propiedad intelectual es de la sociedad, que los contratos relevantes están en vigor) y el régimen de responsabilidad si resultan falsas: qué se indemniza, durante cuánto tiempo y con qué límites. A partir de ahí, los mecanismos habituales son una parte del precio retenida o depositada en garantía durante un plazo, un precio variable ligado a resultados futuros (earn-out) y, cuando el vendedor sigue vinculado al negocio o puede competir con él, pactos de no competencia y de permanencia razonables.
Desde el lado del vendedor, el objetivo es el contrario: acotar las garantías a lo que realmente conoce, fijar un límite máximo de responsabilidad y un plazo de reclamación corto, y que lo revelado en la due diligence quede excluido de futuras reclamaciones. Si el comprador es extranjero y la sociedad opera en un sector estratégico, conviene comprobar además si la operación necesita autorización previa por el régimen de control de inversiones exteriores, porque condiciona el calendario del cierre.
Preguntas frecuentes
¿Se puede vender participaciones con un documento privado?
El acuerdo entre las partes puede firmarse en privado y obliga a quien lo firma, pero la transmisión debe constar en documento público (art. 106.1 LSC). Sin él, el comprador tendrá problemas para acreditar su titularidad frente a la sociedad, frente a terceros y ante un futuro comprador o inversor.
¿Pueden los demás socios impedir la venta?
Con el régimen legal, solo si la sociedad presenta compradores alternativos que adquieran todas las participaciones en las mismas condiciones. Con cláusulas estatutarias pueden tener un derecho de adquisición preferente o limitar la venta durante un tiempo, pero no bloquearla indefinidamente, salvo que los estatutos reconozcan al socio el derecho a separarse en cualquier momento (art. 108.3 LSC).
¿Tiene que pagar impuestos el comprador?
Por regla general no: la operación está exenta de IVA y de Transmisiones Patrimoniales. La excepción son las sociedades con un activo mayoritariamente inmobiliario cuando se adquiere su control, que pueden tributar como una compra de inmuebles.
¿Qué pasa si vendo por debajo del valor contable?
Si el vendedor es persona física, Hacienda puede calcular la ganancia sobre el mayor de los valores del art. 37.1.b LIRPF (patrimonio neto o capitalización de resultados), salvo que se acredite que el precio es el que habrían pactado partes independientes. Por eso una venta por debajo del valor contable debe estar justificada y documentada.
Cómo lo hacemos en Satya Legal
Llevamos compraventas de participaciones por ambos lados, desde la salida de un socio hasta la venta de la compañía: revisión de estatutos y pacto de socios, due diligence, negociación del contrato, cálculo del impacto fiscal para el vendedor y coordinación del cierre ante notario, con presupuesto cerrado. Puedes ver cómo trabajamos en fusiones y adquisiciones para startups y pymes. Si la salida es de un fundador, te interesa también qué pasa cuando un socio abandona la startup. La primera consulta es gratuita.
¿Tienes un caso parecido entre manos?
Cuéntanoslo en una llamada de 20 minutos. La primera consulta es gratuita y sin compromiso.
Contenido Relacionado
Artículos Relacionados
Ampliación de capital en una SL para que entren inversores
Prima de emisión, derecho de preferencia, pasos ante notario y registro, costes y dilución.
Leer más →
¿Qué pasa si un socio abandona la startup? Vesting, good leaver y bad leaver en España
Por qué el fundador que se va conserva sus participaciones sin pacto, cómo funciona el reverse vesting y qué regulan las cláusulas de good y bad leaver.
Leer más →
Rondas de inversión y pactos de socios
Guía completa sobre rondas de inversión y la importancia de los pactos de socios
Leer más →