
Ampliación de capital en una SL para que entren inversores: pasos, prima de emisión y dilución
Cuando un business angel o un fondo entra en una startup española, el vehículo jurídico es casi siempre el mismo: una ampliación de capital de la sociedad limitada. El term sheet fija la valoración y el importe, pero es la ampliación la que convierte ese acuerdo en participaciones nuevas, dinero en la cuenta de la sociedad y un nuevo reparto del capital inscrito en el Registro Mercantil. Es un procedimiento reglado por la Ley de Sociedades de Capital (LSC), con plazos y requisitos que conviene conocer antes de cerrar la ronda, porque la mayoría de los retrasos se deben a detalles que se podían haber resuelto al principio.
Ampliación o compraventa: adónde va el dinero
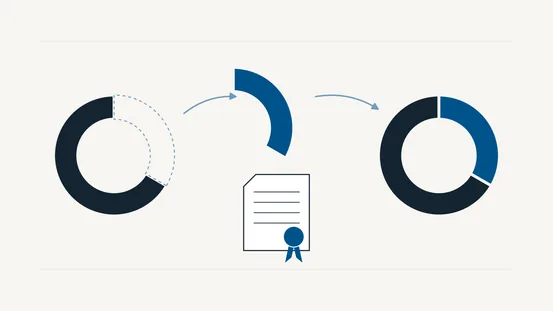
Un inversor puede entrar en una SL de dos formas. Si compra participaciones a un socio existente, el dinero va al bolsillo de ese socio y la sociedad no recibe nada. Si la sociedad amplía capital y el inversor asume las participaciones nuevas, el dinero entra en la caja de la empresa para financiar el crecimiento. Por eso las rondas se hacen por ampliación: es el único modo de que la inversión llegue a la compañía. La compraventa de participaciones aparece sobre todo en operaciones secundarias (un fundador que vende parte de su participación) y tiene una fiscalidad distinta para quien vende.
El art. 295 LSC permite ampliar creando participaciones nuevas o elevando el valor nominal de las existentes, y hacerlo con aportaciones dinerarias, no dinerarias, compensando créditos contra la sociedad o con cargo a reservas. En una ronda lo normal es crear participaciones nuevas con aportación dineraria. La compensación de créditos es la vía para convertir una nota convertible o un préstamo participativo, con sus propios requisitos (art. 301 LSC), que explicamos en nuestra guía sobre nota convertible y SAFE.
Valor nominal y prima de emisión: cómo se traduce la valoración en participaciones
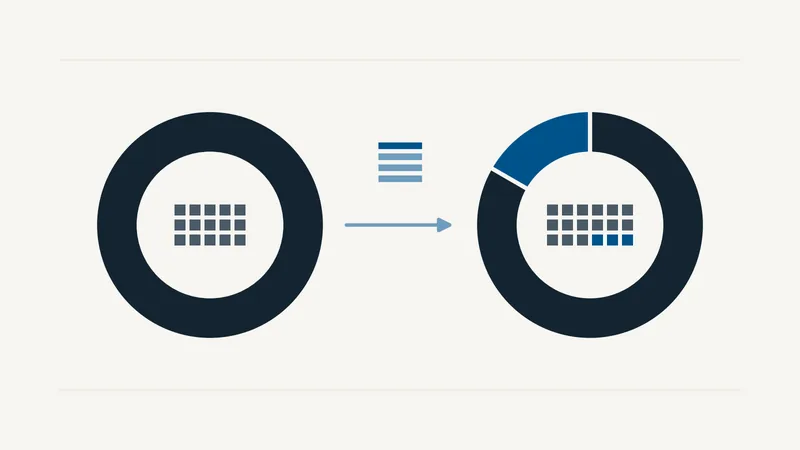
Las participaciones de una startup suelen tener un valor nominal simbólico (1 euro es lo habitual), mientras que el inversor paga un precio acorde con la valoración pactada. La diferencia entre ambos es la prima de emisión, que el art. 298 LSC declara lícita y exige satisfacer íntegramente en el momento de asumir las participaciones. Un ejemplo con números redondos:
La sociedad tiene 3.000 participaciones de 1 euro y se pacta una valoración pre-money de 1.500.000 euros. El precio por participación es 1.500.000 / 3.000 = 500 euros.
El inversor aporta 300.000 euros, así que asume 600 participaciones nuevas: 600 euros van a capital (nominal) y 299.400 euros a prima de emisión.
Tras la ronda hay 3.600 participaciones, la valoración post-money es de 1.800.000 euros y el inversor tiene el 16,67% (600 / 3.600). Los fundadores diluyen en la misma proporción.
Si quieres simular varias rondas, un pool de opciones o el efecto de una nota convertible sobre la cap table, puedes usar nuestra calculadora de dilución de rondas. La prima no tributa como ingreso para la sociedad (es fondo propio, no beneficio), y la operación está exenta en la modalidad de operaciones societarias del ITP y AJD por el art. 45.I.B.11 del texto refundido de la Ley del Impuesto (Real Decreto Legislativo 1/1993), que cubre expresamente el aumento de capital.
El derecho de preferencia y por qué casi siempre se renuncia
En una ampliación con aportaciones dinerarias, cada socio tiene derecho a asumir un número de participaciones nuevas proporcional a las que ya tiene (art. 304 LSC). En una SL ese derecho se ejerce en el plazo fijado en el acuerdo, que no puede ser inferior a un mes desde que se publica la oferta en el BORME o, alternativamente, desde la comunicación escrita a cada socio (art. 305 LSC). En una ronda esto es un problema práctico: las participaciones están reservadas al inversor, y esperar un mes a que los socios decidan si ejercen su derecho no encaja con el calendario del cierre.
Hay dos formas de resolverlo. La habitual, cuando todos los socios están de acuerdo con la entrada del inversor, es que cada uno renuncie expresamente a su derecho de asunción preferente en la propia junta, normalmente universal, y la ampliación se ejecute en el mismo acto. La alternativa, cuando no hay unanimidad, es excluir el derecho de preferencia, que es un procedimiento más exigente: requiere el voto favorable de al menos dos tercios del capital (art. 199.b LSC), un informe de los administradores que justifique la operación y el valor de las participaciones, y que el nominal más la prima se corresponda con el valor real que atribuye ese informe (art. 308.2 LSC). Si el precio de la ronda está por debajo del valor real, el socio minoritario que no renuncia tiene argumentos para impugnar.
Los pasos, en orden
1. Term sheet y pacto de socios. Antes de tocar el capital se cierran las condiciones económicas y los derechos del inversor (preferencia de liquidación, antidilución, consejo, derechos de arrastre y acompañamiento). Lo explicamos en qué debe incluir un term sheet y en rondas de inversión y pactos de socios. Lo que se pacte y deba ser oponible a terceros tiene que llegar también a los estatutos.
2. Acuerdo de la junta general. El aumento se acuerda con los requisitos de la modificación de estatutos (art. 296.1 LSC), es decir, con el voto favorable de más de la mitad de los votos correspondientes al capital social (art. 199.a LSC), salvo que los estatutos exijan más. El acuerdo fija el importe, el número de participaciones, la prima, el plazo y quién las asume.
3. Desembolso. En la SL las participaciones deben quedar íntegramente asumidas y desembolsadas al otorgar la escritura de ejecución del aumento (art. 78 LSC), y la prima debe pagarse al asumirlas (art. 298.2 LSC). El inversor transfiere a una cuenta de la sociedad y el banco emite un certificado del depósito, que el notario incorpora a la escritura (art. 62 LSC).
4. Escritura pública de ejecución. Recoge los acuerdos, las aportaciones, las participaciones asumidas por cada persona y la nueva redacción del artículo de los estatutos sobre el capital (art. 314 LSC). Si el inversor es no residente necesitará NIE para comparecer, y conviene tramitarlo con semanas de antelación: es uno de los retrasos más frecuentes.
5. Inscripción en el Registro Mercantil. El acuerdo y su ejecución se inscriben a la vez (art. 315 LSC). Con la escritura bien preparada, la inscripción suele tardar unos días o pocas semanas, según el registro.
6. Después del cierre. Hay que actualizar el libro registro de socios (art. 104 LSC) y, si cambia quién controla la sociedad, la información de titularidad real. Si el inversor es no residente, la inversión debe declararse al Registro de Inversiones Exteriores conforme al Real Decreto 571/2023; cuando interviene notario español y el inversor le facilita los datos, es el propio notario quien remite la información. Y si el inversor es una persona física residente, puede tener derecho a la deducción del 50% en el IRPF por invertir en empresas de nueva o reciente creación (art. 68.1 LIRPF), que explicamos en esta guía para inversores.
Con la documentación preparada y los socios alineados, una ampliación de este tipo se puede cerrar en tres a seis semanas desde la firma del term sheet. Lo que más alarga los plazos no es el notario ni el registro, sino los NIE pendientes, los socios que no contestan y los estatutos que no encajan con lo pactado.
Lo que suele salir mal
Hay cuatro puntos que merece la pena revisar antes de la junta. El primero es la ampliación con varios inversores sin prever la suscripción incompleta: en la SL, si el aumento no se desembolsa íntegramente en plazo, el capital queda aumentado en la cuantía desembolsada, salvo que el acuerdo haya previsto que en ese caso quede sin efecto (art. 310 LSC). Conviene decidirlo expresamente, porque un inversor que se cae a última hora puede dejar una cap table que nadie quería. El segundo es el pool de opciones o de phantom shares: si el inversor exige que se cree antes de la ronda, la dilución recae solo sobre los fundadores, y eso debe calcularse antes de aceptar la valoración (lo tratamos en phantom shares, stock options y equity). El tercero es mezclar en la misma operación la conversión de notas o préstamos, que exige el informe sobre los créditos del art. 301 LSC y otro cálculo de precio. Y el cuarto es cerrar la ronda sin actualizar estatutos ni pacto de socios, de modo que los derechos del inversor quedan solo en un documento privado que no se puede oponer a terceros.
Preguntas frecuentes
¿Cuánto cuesta una ampliación de capital en una SL?
Los costes externos son los aranceles de notaría y Registro Mercantil, que dependen del importe y del número de participaciones, y el certificado bancario. No hay que pagar ITP y AJD en la modalidad de operaciones societarias, porque el aumento de capital está exento. A eso se suman los honorarios de preparar la junta, la escritura y, en su caso, el pacto de socios.
¿El inversor paga impuestos por la prima de emisión?
No. Pagar una prima no genera renta para quien invierte: forma parte del precio de adquisición de sus participaciones y se tendrá en cuenta cuando las venda. Para la sociedad tampoco es ingreso, sino fondos propios.
¿Hace falta que todos los socios estén de acuerdo?
Para acordar el aumento basta la mayoría reforzada del art. 199.a LSC (más de la mitad del capital), salvo que los estatutos o el pacto de socios exijan más. Lo que requiere la conformidad de cada socio es renunciar a su derecho de preferencia; si alguno no renuncia, hay que respetar su plazo o seguir el procedimiento de exclusión, con dos tercios del capital e informe de los administradores.
¿Puede aportar el inversor algo distinto de dinero?
Sí, con aportaciones no dinerarias (por ejemplo, propiedad intelectual o una participación en otra sociedad), pero la junta debe disponer de un informe de los administradores que describa y valore la aportación (art. 300 LSC) y los aportantes responden de la realidad y valoración de lo aportado. En una ronda de financiación pura es poco habitual.
Cómo lo hacemos en Satya Legal
Acompañamos la ronda de principio a fin con presupuesto cerrado: revisión del term sheet, cap table, junta, escritura, inscripción y pacto de socios con el inversor, coordinando notaría y registro para que el cierre no dependa de nadie más que de las partes. Si estás preparando una ronda, puedes ver cómo trabajamos en rondas de inversión para startups. La primera consulta es gratuita.
¿Tienes un caso parecido entre manos?
Cuéntanoslo en una llamada de 20 minutos. La primera consulta es gratuita y sin compromiso.
Contenido Relacionado
Artículos Relacionados
Compraventa de participaciones de una SL
Derechos de los socios, escritura, impuestos del vendedor y garantías del contrato.
Leer más →
Term Sheet para Startups: Guía Completa
Guía completa para entender y negociar term sheets en rondas de inversión
Leer más →
Rondas de inversión y pactos de socios
Guía completa sobre rondas de inversión y la importancia de los pactos de socios
Leer más →