
Trasferirsi in Spagna come imprenditore o dirigente: cosa decidere prima di arrivare
Chi si trasferisce in Spagna con un'impresa, una retribuzione elevata o un patrimonio rilevante arriva di solito con il trasloco organizzato e la fiscalità ancora in sospeso. È un errore di metodo: gli errori più costosi si commettono nei primi sei mesi (o addirittura prima dell'arrivo) e quasi nessuno si può correggere in seguito. La data di arrivo, il modo in cui si firma il contratto, il luogo da cui si dirige l'impresa e ciò che si fa del patrimonio prima di diventare residenti sono decisioni da prendere con calma e in quest'ordine.
1. Quando diventa residente fiscale
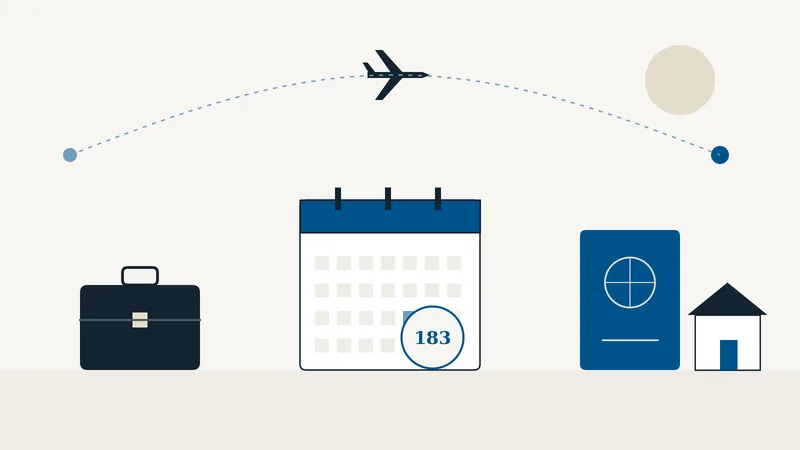
Lei è residente fiscale in Spagna se vi soggiorna per più di 183 giorni nell'anno solare, se vi si trova il nucleo principale o la base delle sue attività o dei suoi interessi economici, oppure (salvo prova contraria) se vi risiedono il coniuge non separato e i figli minori (art. 9.1 LIRPF, la legge spagnola sull'imposta sul reddito delle persone fisiche). La residenza si determina per anni solari interi: la legge spagnola non divide l'anno in un periodo di residenza e uno di non residenza, per cui arrivare a marzo o a ottobre può cambiare l'esercizio dal quale inizierà a essere tassato qui sul suo reddito mondiale. Se anche il Paese di origine la considera residente, decide la convenzione contro le doppie imposizioni, ma è bene non trovarsi in questa situazione senza averla prevista.
2. La Legge Beckham: la decisione che ha una scadenza
Il regime speciale per i lavoratori impatriati (art. 93 LIRPF), noto come Ley Beckham (Legge Beckham), consente di essere tassati come non residenti nell'anno del trasferimento e nei cinque successivi: redditi di lavoro al 24% fino a 600.000 euro, redditi di fonte estera diversi da quelli di lavoro esclusi dall'IRPF (l'imposta spagnola sul reddito), nessun obbligo di presentare il modelo 720 (dichiarazione dei beni detenuti all'estero) e Impuesto sobre el Patrimonio (imposta sul patrimonio) limitata ai beni situati in Spagna. Richiede di non essere stati residenti in Spagna nei cinque anni precedenti e che il trasferimento sia dovuto a un contratto di lavoro (anche in telelavoro), alla nomina ad amministratore o a un'attività imprenditoriale o professionale qualificata ai sensi della Ley 28/2022. E prevede un termine rigoroso: l'opzione si esercita con il modelo 149 (modulo di opzione) entro sei mesi dall'iscrizione alla previdenza sociale spagnola (Seguridad Social).
Ciò che determina se lei rientra nel regime non si può sistemare dopo l'arrivo: come e con chi firma il contratto, da quale data inizia, se è amministratore della società che la assume. Illustriamo il regime in dettaglio nella nostra guida alla Legge Beckham.
3. La sua impresa: evitare che si trasferisca con lei senza volerlo
È il rischio più sottovalutato. Una società estera si considera residente in Spagna se vi ha la sede di direzione effettiva, cioè se la sua direzione e il suo controllo sono esercitati dalla Spagna (art. 8.1 de la Ley del Impuesto sobre Sociedades, la legge spagnola sull'imposta sulle società). Se il fondatore o l'amministratore delegato si stabilisce a Valencia o a Madrid e continua a prendere da qui tutte le decisioni della sua società estera, il Fisco spagnolo può sostenere che è l'intera società a essere soggetta a imposta in Spagna, non solo il suo stipendio. Prima di arrivare bisogna decidere consapevolmente: mantenere la direzione effettiva nel Paese di origine (con un organo amministrativo che funzioni davvero), costituire una controllata spagnola per l'attività che verrà svolta qui oppure trasferire la società in modo ordinato.
4. Il suo patrimonio: cosa cambia dal giorno in cui diventa residente
Senza regime speciale, il residente è tassato in Spagna sul reddito mondiale, sul patrimonio mondiale nell'Impuesto sobre el Patrimonio (con una franchigia generale di 700.000 euro e regole molto diverse a seconda della comunità autonoma) e, oltre i tre milioni di euro di patrimonio netto, nell'Impuesto Temporal de Solidaridad de las Grandes Fortunas (imposta temporanea di solidarietà sui grandi patrimoni). Deve inoltre dichiarare i beni all'estero con il modelo 720 quando una categoria supera i 50.000 euro, e le eredità che riceve saranno soggette in Spagna all'Impuesto sobre Sucesiones (imposta di successione) per quanto acquisisce in qualsiasi parte del mondo.
Per questo il patrimonio va organizzato prima di arrivare. Alcuni Paesi tassano i propri residenti che se ne vanno sulle plusvalenze latenti delle partecipazioni (exit tax), ed è opportuno sapere cosa accade lasciando il Paese di origine e quale valore di acquisto avranno quei beni in Spagna. Va inoltre tenuto presente che anche la Spagna ha una propria exit tax per chi, dopo essere stato residente per dieci degli ultimi quindici anni, se ne va con partecipazioni rilevanti (art. 95 bis LIRPF): la pianificazione dell'arrivo e quella di una possibile uscita futura fanno parte dello stesso ragionamento.
5. Residenza legale e abitazione
I cittadini dell'Unione europea devono soltanto iscriversi al Registro Central de Extranjeros (Registro centrale degli stranieri). Gli altri hanno bisogno di un'autorizzazione e, dal 3 aprile 2025, l'acquisto di un immobile non la garantisce più (la Ley Orgánica 1/2025 ha abolito il golden visa). Le vie abituali per un imprenditore o un dirigente sono quella del professionista altamente qualificato, quella dell'imprenditore, il visto per telelavoro internazionale o la residenza non lucrativa, che non consente di lavorare in Spagna. Quanto all'abitazione, il momento conta: se acquista prima di diventare residente, sarà tassato come non residente finché dura tale situazione, e la struttura con cui acquista (a nome proprio o tramite una società) la accompagnerà per anni; lo spieghiamo nella nostra guida per investire in immobili in Spagna dall'estero.
Un calendario indicativo. Tra sei e dodici mesi prima: analisi della residenza fiscale e della convenzione, situazione dell'impresa ed effetti fiscali dell'uscita dal Paese di origine.
Tra tre e sei mesi prima: scelta della via per la residenza, impostazione del contratto o della nomina in funzione della Legge Beckham e decisioni sul patrimonio.
All'arrivo: empadronamiento (iscrizione all'anagrafe del comune), NIE o TIE (numero / carta d'identificazione per stranieri) e iscrizione alla Seguridad Social. Da tale iscrizione decorrono i sei mesi per il modelo 149.
Primo anno di residenza: controllo dei giorni trascorsi in Spagna e, se non si applica il regime speciale, modelo 720 tra il 1° gennaio e il 31 marzo dell'anno successivo.
Domande frequenti
Se arrivo a ottobre, sono residente fiscale in quell'anno?
In base alla regola dei giorni, di norma no, perché non supererà i 183 giorni in quell'anno solare. Ma è residente anche se il centro dei suoi interessi economici si trova in Spagna o se qui vivono il coniuge e i figli minori, per cui occorre verificare tutti e tre i criteri.
Posso avvalermi della Legge Beckham se lavoro per la mia società?
Dipende da come viene strutturata l'operazione. La Ley 28/2022 ha esteso il regime ad amministratori, imprenditori e professionisti altamente qualificati, con requisiti specifici per ciascun caso. È esattamente il tipo di decisione da prendere prima di firmare qualsiasi cosa.
Devo dichiarare i miei beni all'estero?
Se è residente in regime ordinario, sì: il modelo 720 va presentato quando conti e depositi, titoli o immobili all'estero superano i 50.000 euro per categoria. Chi applica la Legge Beckham non è tenuto a presentarlo.
Devo vendere le mie partecipazioni prima di trasferirmi?
Non necessariamente. Dipende dal fatto che il suo Paese di origine tassi l'uscita, dalla convenzione applicabile e da ciò che intende farne in Spagna. Ciò che conviene evitare è scoprirlo dopo essersi trasferiti.
Come lavoriamo in Satya Legal
Gestiamo il trasferimento come un unico incarico, in spagnolo, inglese, tedesco, francese o italiano e in coordinamento con i suoi consulenti nel Paese di origine: residenza fiscale e convenzione, Legge Beckham (in inglese), inquadramento della sua impresa, via per la residenza, patrimonio e, se acquista un'abitazione, l'operazione immobiliare (in inglese). Con preventivo a prezzo chiuso e prima consulenza gratuita: ci racconti il suo caso.
Hai un caso simile tra le mani?
Parlacene in una chiamata di 20 minuti. La prima consulenza è gratuita e senza impegno.
Contenuti Correlati
Articoli Correlati
Ereditare un immobile in Spagna da straniero
Legge applicabile, documenti, atto senza viaggiare, imposta di successione e testamento.
Leggi di più →
Legge Beckham: regime fiscale speciale per impatriati in Spagna
Regime speciale art. 93 LIRPF: 24% fino a 600.000 €, Modello 149, nomadi digitali, amministratori, casi pratici e checklist di conformità.
Leggi di più →
Investire in immobili in Spagna dall'estero
Persona fisica o società: imposte dei non residenti, due diligence e fine del golden visa.
Leggi di più →