
Cession de parts sociales d'une SL espagnole : étapes, fiscalité et points à verrouiller dans le contrat
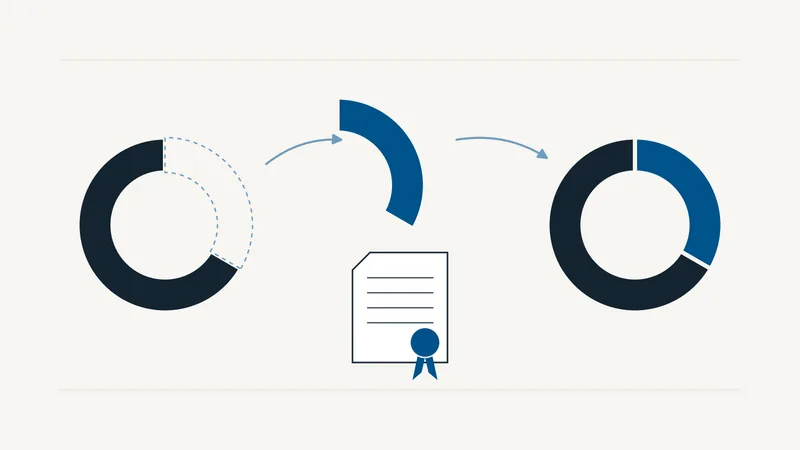
Un associé qui se retire, un fondateur qui cède une partie de sa participation à un investisseur ou un acquéreur qui rachète toute l'entreprise : dans tous les cas, l'opération juridique est la même, une cession de participaciones sociales, c'est-à-dire de parts sociales d'une SL (sociedad limitada, la société à responsabilité limitée espagnole). Contrairement à l'augmentation de capital, l'argent n'entre pas dans la société : il passe de l'acquéreur à l'associé cédant. L'opération paraît simple, et dans son ossature elle l'est, mais elle concentre trois risques qu'il vaut mieux avoir clairement en tête avant de signer : les droits des autres associés, la facture fiscale du cédant et ce que l'acquéreur reprend sans le savoir.
Avant de négocier le prix : qui d'autre a son mot à dire
Les parts d'une SL ne se cèdent pas avec la liberté d'une action cotée. La Ley de Sociedades de Capital (LSC, la loi espagnole sur les sociétés de capitaux) ne déclare libre que la cession entre associés et au profit du conjoint, des ascendants, des descendants ou de sociétés du même groupe, sauf disposition contraire des statuts (art. 107.1 LSC). Pour tout autre acquéreur, il faut d'abord consulter les statuts et, s'ils ne règlent pas la question, le régime légal de l'art. 107.2 LSC s'applique : l'associé notifie par écrit aux administrateurs le projet de cession (parts, acquéreur, prix et conditions), l'assemblée générale décide si elle y consent, et la société ne peut refuser que si elle présente, par voie notariale, un ou plusieurs associés ou tiers qui rachètent la totalité des parts. Si, dans un délai de trois mois, la société n'a pas identifié ces acquéreurs alternatifs, l'associé peut céder aux conditions qu'il a notifiées.
En pratique, presque toutes les startups ont remplacé ce régime par un dispositif propre, prévu dans les statuts et le pacte d'associés : un droit de préemption des autres associés, un droit de sortie conjointe (tag along) permettant aux minoritaires de céder aux mêmes conditions, une obligation de sortie forcée (drag along) permettant à une majorité d'imposer la cession de 100 % des parts lorsqu'une offre porte sur toute la société et, souvent, une période initiale d'inaliénabilité. La loi autorise ces restrictions dans certaines limites : sont nulles les clauses qui rendent la cession pratiquement libre et celles qui obligent à céder un nombre de parts différent de celui proposé, et l'interdiction temporaire de céder ne peut dépasser cinq ans à compter de la constitution ou de l'augmentation de capital dont proviennent les parts (art. 108 LSC). Céder en contournant la procédure n'est pas une irrégularité mineure : la cession sera inopposable à la société, et l'acquéreur peut se retrouver avec des parts privées de droits.
Les étapes de l'opération
1. Lettre d'intention et due diligence. Dans une cession significative, l'acquéreur examine la société avant de s'engager : contrats, dettes, risques fiscaux et sociaux, propriété intellectuelle et la chaîne de titularité des parts elles-mêmes. Ce qui ressort de cet examen se répercute sur le prix ou dans le contrat.
2. Contrat de cession. Il fixe le prix et ses modalités de paiement, les conditions suspensives du closing et surtout les déclarations et garanties du cédant, dont nous parlons plus bas.
3. Respect des droits des autres associés. Notifications, délais et renonciations conformément aux statuts et au pacte d'associés, ou à l'art. 107.2 LSC en l'absence de régime propre. Mieux vaut tout documenter par écrit : c'est la première chose que vérifiera le notaire et la première qu'examinera un futur acquéreur.
4. Document public. La cession de parts doit être constatée dans un document public (art. 106.1 LSC), en principe un acte notarié. Contrairement à l'augmentation de capital, elle n'est pas inscrite au Registro Mercantil (registre du commerce) : elle est portée au libro registro de socios (registre des associés) tenu en application de l'art. 104 LSC, et l'acquéreur peut exercer ses droits à l'égard de la société dès que celle-ci a connaissance de la cession (art. 106.2 LSC).
5. Après le closing. Il faut mettre à jour le registre des associés et, si le contrôle de la société change, les informations sur les bénéficiaires effectifs. Si l'acquéreur détient désormais 100 % des parts, la société devient unipersonnelle (sociedad unipersonal) et cette situation doit être constatée par acte notarié et inscrite : à défaut d'inscription dans les six mois, l'associé unique répond personnellement, indéfiniment et solidairement des dettes sociales contractées pendant cette période (art. 14 LSC).
Combien le cédant paie au fisc
Si le cédant est une personne physique, la différence entre le prix de cession et le coût d'acquisition des parts (y compris les frais inhérents à l'achat et à la vente) constitue une plus-value imposable dans la base de l'épargne de l'IRPF (impôt espagnol sur le revenu des personnes physiques), selon un barème de 19 % à 30 %. Une règle en surprend plus d'un : pour les parts non cotées, l'administration fiscale espagnole (Hacienda) n'accepte pas n'importe quel prix. Sauf à prouver que le prix convenu est celui qu'auraient fixé des parties indépendantes, la valeur de cession ne peut être inférieure au plus élevé de deux montants : la valeur des capitaux propres correspondant aux parts selon le dernier bilan clos, ou celle qui résulte de la capitalisation au taux de 20 % de la moyenne des résultats des trois derniers exercices clos (art. 37.1.b LIRPF). Céder « à prix d'ami » à un associé ou à un membre de sa famille peut conduire à être imposé sur une valeur que personne n'a encaissée.
Un fondateur a constitué la société avec un apport de 3 000 euros et cède toutes ses parts pour 240 000 euros. Sa plus-value s'élève à 237 000 euros (hors frais).
S'il n'a pas d'autres revenus de l'épargne cette année-là, l'impôt se calcule ainsi : 19 % sur les premiers 6 000 euros (1 140), 21 % jusqu'à 50 000 (9 240), 23 % jusqu'à 200 000 (34 500) et 27 % sur les 37 000 restants (9 990).
Au total, 54 870 euros, soit un peu plus de 23 % de la plus-value. Au-delà de 300 000 euros de base de l'épargne, le taux passe à 30 %.
Si le cédant est une société (par exemple, la holding du fondateur), la plus-value peut être exonérée d'Impuesto sobre Sociedades (impôt sur les sociétés) lorsque la participation est d'au moins 5 % et a été détenue de manière ininterrompue pendant l'année précédente (art. 21 de la Ley del Impuesto sobre Sociedades). L'exonération n'est pas totale : depuis 2021, 5 % du revenu est réputé correspondre à des frais de gestion et est imposé, de sorte qu'au taux normal de 25 % le coût effectif avoisine 1,25 % de la plus-value. C'est la principale raison pour laquelle de nombreux fondateurs structurent leur participation via une société avant une cession, mais cette réorganisation obéit à ses propres conditions et délais et ne s'improvise pas lorsqu'une offre est déjà sur la table.
Pour l'acquéreur, la cession de parts est exonérée de TVA et d'Impuesto sobre Transmisiones Patrimoniales (droits de mutation) en vertu de l'art. 338 de la Ley 6/2023, la loi espagnole sur les marchés de valeurs. L'exception vise l'opération destinée à éluder l'impôt qui frapperait la vente directe d'immeubles, par exemple lorsqu'on acquiert le contrôle d'une société dont l'actif est composé pour au moins 50 % d'immeubles situés en Espagne non affectés à une activité économique : dans ce cas, l'opération est imposée comme si l'on achetait les immeubles. Dans les sociétés patrimoniales, c'est le premier point à vérifier.
Ce qu'il faut verrouiller dans le contrat
Qui achète des parts achète la société avec tout ce qu'elle contient, y compris les dettes dont personne n'a parlé. C'est pourquoi le cœur du contrat n'est pas le prix, mais les déclarations et garanties du cédant (sincérité des comptes, absence de litiges et de dettes cachées, titularité de la propriété intellectuelle par la société, contrats significatifs en vigueur) et le régime de responsabilité si elles se révèlent inexactes : ce qui est indemnisé, pendant combien de temps et dans quelles limites. À partir de là, les mécanismes habituels sont une partie du prix retenue ou placée sous séquestre pendant une certaine durée, un prix variable lié aux résultats futurs (earn-out) et, lorsque le cédant reste lié à l'activité ou pourrait la concurrencer, des engagements raisonnables de non-concurrence et de maintien en fonctions.
Du côté du cédant, l'objectif est inverse : limiter les garanties à ce qu'il connaît réellement, fixer un plafond de responsabilité et un délai de réclamation court, et exclure des réclamations futures ce qui a été révélé lors de la due diligence. Si l'acquéreur est étranger et que la société opère dans un secteur stratégique, vérifiez également si l'opération requiert une autorisation préalable au titre du contrôle des investissements étrangers, car cela conditionne le calendrier du closing.
Questions fréquentes
Peut-on céder des parts par acte sous seing privé ?
L'accord entre les parties peut être signé sous seing privé et engage ses signataires, mais la cession doit être constatée dans un document public (art. 106.1 LSC). Sans ce document, l'acquéreur aura du mal à justifier de sa qualité d'associé à l'égard de la société, des tiers et d'un futur acquéreur ou investisseur.
Les autres associés peuvent-ils empêcher la cession ?
Sous le régime légal, seulement si la société présente des acquéreurs alternatifs qui rachètent toutes les parts aux mêmes conditions. Par des clauses statutaires, ils peuvent disposer d'un droit de préemption ou limiter la cession pendant un certain temps, mais pas la bloquer indéfiniment, sauf si les statuts reconnaissent à l'associé le droit de se retirer à tout moment (art. 108.3 LSC).
L'acquéreur doit-il payer des impôts ?
En règle générale, non : l'opération est exonérée de TVA et de droits de mutation. L'exception concerne les sociétés dont l'actif est majoritairement immobilier lorsqu'on en acquiert le contrôle : l'opération peut alors être imposée comme un achat d'immeubles.
Que se passe-t-il si je cède en dessous de la valeur comptable ?
Si le cédant est une personne physique, l'administration fiscale peut calculer la plus-value sur la plus élevée des valeurs de l'art. 37.1.b LIRPF (capitaux propres ou capitalisation des résultats), sauf à démontrer que le prix est celui qu'auraient convenu des parties indépendantes. C'est pourquoi une cession en dessous de la valeur comptable doit être justifiée et documentée.
Comment nous travaillons chez Satya Legal
Nous intervenons dans des cessions de parts du côté de l'acquéreur comme du cédant, de la sortie d'un associé à la vente de l'entreprise : revue des statuts et du pacte d'associés, due diligence, négociation du contrat, calcul de l'impact fiscal pour le cédant et coordination du closing devant notaire, pour un honoraire forfaitaire. Découvrez notre approche en fusions et acquisitions pour startups et PME. S'il s'agit du départ d'un fondateur, lisez aussi ce qui se passe lorsqu'un associé quitte la startup. La première consultation est gratuite.
Un cas similaire entre les mains ?
Parlez-nous-en lors d'un appel de 20 minutes. La première consultation est gratuite et sans engagement.
Contenu Connexe
Articles Connexes
Augmentation de capital d'une SL pour des investisseurs
Prime d'émission, droit préférentiel, notaire et registre, coûts et dilution.
Lire la suite →
Que se passe-t-il si un associé quitte la startup ? Vesting, good et bad leaver
Pourquoi le fondateur sortant conserve ses parts sans pacte et comment fonctionne le reverse vesting.
Lire la suite →
Tours d'investissement et pactes d'associés
Guide complet sur les tours d'investissement et l'importance des pactes d'associés
Lire la suite →