
Augmentation de capital dans une SL pour faire entrer des investisseurs : étapes, prime d'émission et dilution
Lorsqu'un business angel ou un fonds entre au capital d'une startup espagnole, le véhicule juridique est presque toujours le même : une augmentation de capital (ampliación de capital) de la SL (sociedad limitada, l'équivalent espagnol de la SARL). Le term sheet fixe la valorisation et le montant, mais c'est l'augmentation de capital qui transforme cet accord en parts sociales nouvelles (participaciones), en fonds sur le compte de la société et en une nouvelle répartition du capital inscrite au Registro Mercantil (registre du commerce). Il s'agit d'une procédure encadrée par la Ley de Sociedades de Capital (LSC, la loi espagnole sur les sociétés de capitaux), avec des délais et des exigences qu'il vaut mieux connaître avant de boucler la levée, car la plupart des retards tiennent à des détails qui auraient pu être réglés dès le départ.
Augmentation de capital ou cession de parts : où va l'argent
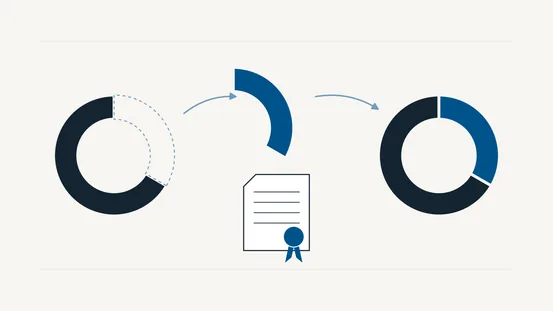
Un investisseur peut entrer dans une SL de deux façons. S'il achète des parts à un associé existant, l'argent va dans la poche de cet associé et la société ne reçoit rien. Si la société augmente son capital et que l'investisseur souscrit les parts nouvelles, l'argent entre dans la trésorerie de l'entreprise pour financer sa croissance. C'est pourquoi les levées de fonds se font par augmentation de capital : c'est le seul moyen pour que l'investissement parvienne à la société. La cession de parts se rencontre surtout dans les opérations secondaires (un fondateur qui vend une partie de sa participation) et obéit à une fiscalité différente pour le cédant.
L'art. 295 LSC permet d'augmenter le capital en créant des parts nouvelles ou en relevant la valeur nominale des parts existantes, au moyen d'apports en numéraire, d'apports en nature, par compensation de créances détenues sur la société ou par incorporation de réserves. Dans une levée de fonds, on crée normalement des parts nouvelles contre un apport en numéraire. La compensation de créances (compensación de créditos) est la voie pour convertir une note convertible ou un prêt participatif (préstamo participativo), avec ses propres exigences (art. 301 LSC), que nous expliquons dans notre guide sur la note convertible et le SAFE.
Valeur nominale et prime d'émission : comment la valorisation se traduit en parts sociales
Les parts d'une startup ont généralement une valeur nominale symbolique (1 euro est l'usage), tandis que l'investisseur paie un prix conforme à la valorisation convenue. La différence entre les deux est la prime d'émission (prima de emisión), que l'art. 298 LSC déclare licite et qui doit être intégralement versée au moment de la souscription des parts. Voici un exemple en chiffres ronds :
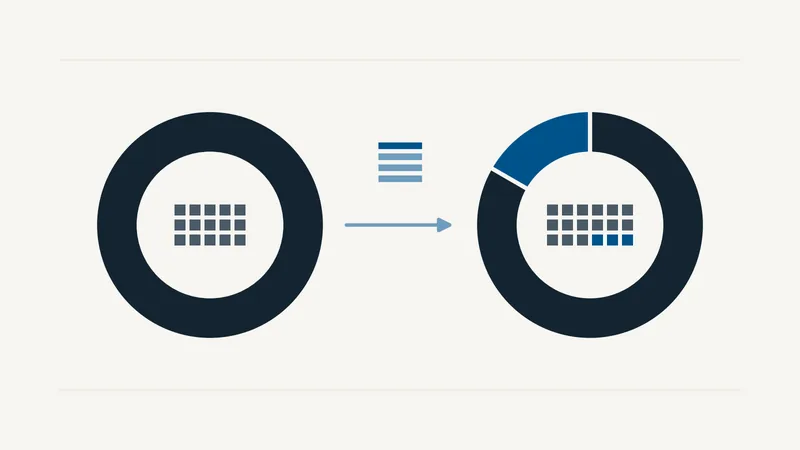
La société compte 3 000 parts de 1 euro et une valorisation pre-money de 1 500 000 euros est convenue. Le prix par part est de 1 500 000 / 3 000 = 500 euros.
L'investisseur apporte 300 000 euros et souscrit donc 600 parts nouvelles : 600 euros vont au capital (valeur nominale) et 299 400 euros à la prime d'émission.
Après la levée, il y a 3 600 parts, la valorisation post-money est de 1 800 000 euros et l'investisseur détient 16,67 % (600 / 3 600). Les fondateurs sont dilués dans la même proportion.
Si vous souhaitez simuler plusieurs tours de table, un pool d'options ou l'effet d'une note convertible sur la cap table, vous pouvez utiliser notre calculateur de dilution des levées de fonds (en anglais). La prime n'est pas imposée comme un produit pour la société (ce sont des fonds propres, pas un bénéfice), et l'opération est exonérée de l'ITP y AJD (droits de mutation et droits de timbre) au titre des opérations sur le capital (operaciones societarias), en vertu de l'art. 45.I.B.11 du texte refondu de la loi relative à cet impôt (Real Decreto Legislativo 1/1993), qui vise expressément l'augmentation de capital.
Le droit préférentiel de souscription et pourquoi on y renonce presque toujours
Dans une augmentation de capital par apports en numéraire, chaque associé a le droit de souscrire un nombre de parts nouvelles proportionnel à celles qu'il détient déjà (art. 304 LSC). Dans une SL, ce droit s'exerce dans le délai fixé par la décision, qui ne peut être inférieur à un mois à compter de la publication de l'offre au BORME (Bulletin officiel du registre du commerce) ou, alternativement, de la communication écrite adressée à chaque associé (art. 305 LSC). Dans une levée de fonds, cela pose un problème pratique : les parts sont réservées à l'investisseur, et attendre un mois que les associés décident s'ils exercent leur droit n'est pas compatible avec le calendrier du closing.
Il existe deux façons d'y remédier. La plus courante, lorsque tous les associés approuvent l'entrée de l'investisseur, consiste pour chacun à renoncer expressément à son droit préférentiel de souscription (derecho de asunción preferente) lors de l'assemblée elle-même, généralement une junta universal (assemblée réunissant la totalité du capital), et à réaliser l'augmentation dans le même acte. L'alternative, en l'absence d'unanimité, est la suppression du droit préférentiel, une procédure plus exigeante : elle requiert le vote favorable d'au moins deux tiers du capital (art. 199.b LSC), un rapport des administrateurs justifiant l'opération et la valeur des parts, et que la valeur nominale augmentée de la prime corresponde à la valeur réelle retenue par ce rapport (art. 308.2 LSC). Si le prix de la levée est inférieur à la valeur réelle, l'associé minoritaire qui ne renonce pas dispose d'arguments pour contester la décision.
Les étapes, dans l'ordre
1. Term sheet et pacte d'associés. Avant de toucher au capital, on arrête les conditions économiques et les droits de l'investisseur (préférence de liquidation, anti-dilution, sièges au conseil, clauses de sortie forcée et de sortie conjointe). Nous l'expliquons dans ce que doit contenir un term sheet et dans levées de fonds et pactes d'associés. Ce qui est convenu et doit être opposable aux tiers doit aussi figurer dans les statuts (estatutos).
2. Décision de l'assemblée générale. L'augmentation est décidée dans les conditions requises pour la modification des statuts (art. 296.1 LSC), c'est-à-dire à la majorité de plus de la moitié des voix correspondant au capital social (art. 199.a LSC), sauf si les statuts exigent davantage. La décision fixe le montant, le nombre de parts, la prime, le délai et l'identité des souscripteurs.
3. Libération. Dans la SL, les parts doivent être intégralement souscrites et libérées lors de la signature de l'acte notarié constatant la réalisation de l'augmentation (art. 78 LSC), et la prime doit être versée au moment de la souscription (art. 298.2 LSC). L'investisseur effectue un virement sur un compte de la société et la banque délivre un certificat de dépôt, que le notaire annexe à l'acte (art. 62 LSC).
4. Acte notarié de réalisation. L'acte (escritura pública) reprend les décisions, les apports, les parts souscrites par chaque personne et la nouvelle rédaction de l'article des statuts relatif au capital (art. 314 LSC). Si l'investisseur est non-résident, il aura besoin d'un NIE (numéro d'identification fiscale des étrangers) pour comparaître devant le notaire, et il est conseillé de le demander plusieurs semaines à l'avance : c'est l'une des causes de retard les plus fréquentes.
5. Inscription au Registro Mercantil. La décision et sa réalisation sont inscrites en même temps (art. 315 LSC). Avec un acte bien préparé, l'inscription prend généralement quelques jours ou quelques semaines, selon le registre.
6. Après le closing. Il faut mettre à jour le registre des associés (libro registro de socios, art. 104 LSC) et, si le contrôle de la société change, les informations sur les bénéficiaires effectifs. Si l'investisseur est non-résident, l'investissement doit être déclaré au Registro de Inversiones Exteriores (registre des investissements étrangers) conformément au Real Decreto 571/2023 ; lorsqu'un notaire espagnol intervient et que l'investisseur lui communique les données, c'est le notaire lui-même qui transmet l'information. Enfin, si l'investisseur est une personne physique résidente en Espagne, il peut bénéficier de la déduction de 50 % à l'IRPF (impôt espagnol sur le revenu des personnes physiques) pour investissement dans des entreprises nouvellement ou récemment créées (art. 68.1 LIRPF), que nous expliquons dans ce guide pour les investisseurs.
Avec une documentation prête et des associés alignés, une augmentation de ce type peut être bouclée en trois à six semaines à compter de la signature du term sheet. Ce qui allonge le plus les délais, ce n'est ni le notaire ni le registre, mais les NIE en attente, les associés qui ne répondent pas et les statuts qui ne correspondent pas à ce qui a été convenu.
Ce qui tourne souvent mal
Quatre points méritent d'être vérifiés avant l'assemblée. Le premier est l'augmentation avec plusieurs investisseurs sans prévoir le cas de la souscription incomplète : dans la SL, si l'augmentation n'est pas intégralement libérée dans le délai, le capital est augmenté à hauteur du montant libéré, sauf si la décision a prévu qu'elle serait alors sans effet (art. 310 LSC). Mieux vaut trancher ce point expressément, car un investisseur qui se retire à la dernière minute peut laisser une cap table dont personne ne voulait. Le deuxième est le pool d'options ou de phantom shares : si l'investisseur exige qu'il soit créé avant la levée, la dilution pèse uniquement sur les fondateurs, et cela doit être calculé avant d'accepter la valorisation (nous en parlons dans phantom shares, stock options et equity). Le troisième est de mêler à la même opération la conversion de notes ou de prêts, qui exige le rapport sur les créances de l'art. 301 LSC et un calcul de prix distinct. Et le quatrième est de boucler la levée sans mettre à jour les statuts ni le pacte d'associés, de sorte que les droits de l'investisseur ne figurent que dans un acte sous seing privé, inopposable aux tiers.
Questions fréquentes
Combien coûte une augmentation de capital dans une SL ?
Les coûts externes sont les émoluments réglementés du notaire et du Registro Mercantil, qui dépendent du montant et du nombre de parts, ainsi que le certificat bancaire. Aucun ITP y AJD n'est dû au titre des opérations sur le capital, car l'augmentation de capital est exonérée. S'y ajoutent les honoraires de préparation de l'assemblée, de l'acte et, le cas échéant, du pacte d'associés.
L'investisseur paie-t-il des impôts sur la prime d'émission ?
Non. Payer une prime ne génère pas de revenu pour l'investisseur : elle fait partie du prix d'acquisition de ses parts et sera prise en compte lors de leur cession. Pour la société, ce n'est pas non plus un produit, mais des fonds propres.
Faut-il l'accord de tous les associés ?
Pour décider l'augmentation, la majorité renforcée de l'art. 199.a LSC (plus de la moitié du capital) suffit, sauf si les statuts ou le pacte d'associés exigent davantage. Ce qui requiert l'accord de chaque associé, c'est la renonciation à son droit préférentiel ; si l'un d'eux n'y renonce pas, il faut respecter son délai ou suivre la procédure de suppression, avec deux tiers du capital et un rapport des administrateurs.
L'investisseur peut-il apporter autre chose que de l'argent ?
Oui, par des apports en nature (par exemple de la propriété intellectuelle ou une participation dans une autre société), mais l'assemblée doit disposer d'un rapport des administrateurs décrivant et évaluant l'apport (art. 300 LSC), et les apporteurs répondent de la réalité et de l'évaluation de ce qu'ils apportent. Dans une levée de fonds purement financière, c'est peu courant.
Notre approche chez Satya Legal
Nous accompagnons la levée du début à la fin, avec un budget forfaitaire : revue du term sheet, cap table, assemblée, acte notarié, inscription et pacte d'associés avec l'investisseur, en coordonnant notaire et registre pour que le closing ne dépende que des parties. Si vous préparez une levée de fonds, découvrez notre façon de travailler sur la page levées de fonds pour startups. La première consultation est gratuite.
Un cas similaire entre les mains ?
Parlez-nous-en lors d'un appel de 20 minutes. La première consultation est gratuite et sans engagement.
Contenu Connexe
Articles Connexes
Cession de parts sociales d'une SL
Droits des associés, acte notarié, fiscalité du cédant et garanties.
Lire la suite →
Term Sheet pour Startups: Guide Complet
Guide complet pour comprendre et négocier les term sheets dans les tours d'investissement
Lire la suite →
Tours d'investissement et pactes d'associés
Guide complet sur les tours d'investissement et l'importance des pactes d'associés
Lire la suite →