Term Sheet para startups: cláusulas, negociación y errores
Un term sheet es el documento que fija las condiciones principales de una futura ronda de inversión. No es un contrato definitivo, pero condiciona todo lo que viene después: pacto de socios, ampliación de capital, gobierno, cap table y derechos de salida.
En el ecosistema startup, el term sheet es lo más parecido a un compromiso matrimonial: todavía no hay boda, pero si firmas sin leer… te casas igual. Un buen term sheet acelera la ronda y construye confianza. Un mal term sheet te ata durante años y limita tu libertad operativa como founder.
Qué es un Term Sheet y por Qué Es Tan Determinante
Un term sheet es el documento que fija las condiciones principales de una futura ronda de inversión. No es un contrato definitivo, pero condiciona todo lo que viene después: pacto de socios, ampliación de capital, gobierno, cap table y derechos de salida.
En el ecosistema startup, el term sheet es lo más parecido a un compromiso matrimonial: todavía no hay boda, pero si firmas sin leer… te casas igual. Un buen term sheet acelera la ronda y construye confianza. Un mal term sheet te ata durante años y limita tu libertad operativa como founder.
El term sheet en español: cómo se llama cada cláusula
Casi todos los term sheets que circulan por el ecosistema español están redactados en inglés, incluso entre dos partes españolas. Verás el documento escrito como term sheet, termsheet o, más raramente, «hoja de términos» o «carta de intenciones». Son lo mismo. En España no existe una traducción oficial asentada, y por eso conviene manejar los dos vocabularios: el inglés que aparecerá en el papel y el español que usará tu abogado y el notario.
Esta es la equivalencia de las cláusulas que más pesan:
| En el term sheet | En español | Qué decide |
|---|---|---|
| Pre-money / post-money valuation | Valoración pre-money y post-money | Cuánto vale la empresa antes y después del dinero, y por tanto qué porcentaje se lleva el inversor. |
| Liquidation preference | Preferencia de liquidación | Quién cobra primero si la empresa se vende, y cuánto antes de que reparta el resto. |
| Anti-dilution | Cláusula antidilución | Qué pasa con el inversor si una ronda futura se cierra a menor valoración. |
| Founder vesting | Consolidación progresiva de participaciones | Cuánto tiempo tienes que seguir para hacer tuyas tus propias participaciones. |
| Board composition | Composición del consejo de administración | Quién se sienta a decidir y con cuántos votos. |
| Drag along | Derecho de arrastre | Cuándo la mayoría puede obligarte a vender tu parte junto con la suya. |
| Tag along | Derecho de acompañamiento | Cuándo puedes exigir vender en las mismas condiciones que quien vende. |
Un apunte práctico: que el term sheet esté en inglés no cambia que la sociedad sea española y que la ampliación de capital y el pacto de socios se firmen aquí, con derecho español. Si algún término del documento no tiene un equivalente limpio en nuestro ordenamiento, es mejor detectarlo en esta fase que en la notaría.
Cláusulas Económicas Esenciales del Term Sheet
1. Valoración Pre-money y Post-money
Define cuánto vale tu empresa antes y después de la inversión y qué porcentaje de equity cedes.
Preguntas clave:
- ¿Esta valoración es realista para tus métricas?
- ¿Tu porcentaje final mantiene un control razonable del negocio?
- ¿Entra un inversor o un "cofundador encubierto"?
2. Liquidation Preference
Determina el orden de cobro en caso de venta o liquidación.
Tipos más comunes:
- 1x no participativa (lo razonable)
- 1x participativa (menos razonable)
- 2x o 3x (directo a la lista negra de cap tables)
📌 Regla de oro: Si la preferencia supera 1x, el riesgo lo asume solo el founder.
3. Anti-Dilution
Protege al inversor si hay futuras rondas a menor valoración (down round).
Modalidades:
- Full ratchet → recalcula como si todo el dinero hubiera entrado al precio más bajo (devastador para tí).
- Weighted average → ajuste moderado (el estándar razonable).
⚠️ Atención: Si hay full ratchet, la pregunta no es "cómo negociarlo", sino "si te interesa ese inversor".
4. Pro-Rata Rights (derecho de mantener participación)
Permite a los inversores mantener su porcentaje en futuras rondas.
Tiene sentido. Lo peligroso es el super pro-rata, donde pueden aumentar su porcentaje a costa de limitar el espacio de nuevos inversores estratégicos.
5. ESOP / Employee Stock Option Pool
Suele exigirse que el ESOP se amplíe pre-money, diluyendo casi siempre a los fundadores, no al inversor que entra.
Claves:
- ¿Tamaño razonable? (10–15% suele ser estándar)
- ¿Crece pre-money o post-money? → gran diferencia para tu equity.
Cláusulas de Control, Gobierno y Derechos Políticos
6. Composición del Consejo (Board)
Aquí se juega más poder del que parece.
Opciones típicas:
- 2 founders + 1 inversor → equilibrio sano.
- 1 founder + 1 inversor + 1 independiente → depende de quién controle al independiente.
El consejo controla: presupuesto, contratación ejecutiva, rondas, venta de activos, cambios estratégicos… No es un formalismo.
7. Veto Rights (derechos de veto)
Permiten al inversor bloquear decisiones clave.
Se justifican en:
- venta de la empresa
- endeudamiento
- emisión de nuevas acciones
- cambios estatutarios
💡 Consejo: Lo sano: vetos sobre decisiones estructurales. Lo tóxico: vetos sobre decisiones operativas.
8. Información y Reporting
El inversor necesita transparencia, pero no que te conviertas en su becario administrativo.
💡 Consejo: Sano: informes trimestrales. Tóxico: reporting mensual hiper detallado + control del gasto.
Cláusulas de Permanencia y Protección del Equipo Fundador
9. Vesting de los Fundadores
Evita que alguien abandone con todo su equity.
Estándar: 4 años + 1 de cliff.
Evita:
- vesting retroactivo
- vesting basado en métricas imposibles
- vesting que te convierte en empleado en tu propia empresa
10. Cláusulas de Good Leaver / Bad Leaver
Determinan qué pasa con tus participaciones si dejas la empresa.
Punto crítico:
- Bad leaver mal definido = tu equity puede volar por causas arbitrarias.
- Good leaver bien definido = salida justa y pactada.
Cláusulas de Liquidez, Salida y Protección de los Socios
11. Drag Along (derecho de arrastre)
Permite obligar a todos los socios a vender si una mayoría predefinida decide aceptar una oferta.
Claves de negociación:
- porcentaje mínimo para activar el drag (nunca menos del 51% de todos los socios)
- precio mínimo aceptable
- escenarios de protección del founder
⚠️ Atención: Un drag mal negociado puede obligarte a vender incluso cuando tú no quieres.
12. Tag Along (derecho de acompañamiento)
Si el inversor vende, tú también puedes vender en las mismas condiciones.
Es tu escudo básico contra quedarte atrapado en una cap table que ya no te conviene.
13. Right of First Refusal / Right of First Offer (ROFR / ROFO)
Regulan qué pasa si un socio quiere vender:
- ROFR: el inversor puede igualar la oferta antes que un tercero.
- ROFO: el socio debe ofrecer primero a los actuales antes de buscar mercado.
⚠️ Atención: Un ROFR muy agresivo puede bloquear ventas futuras.
14. Exclusividad (No-Shop)
Impide negociar con otros inversores durante X días.
💡 Consejo: Lo razonable: 30 días. Más de 45: pierdes poder negociador.
15. Reps & Warranties (manifestaciones y garantías)
Aunque suelen desarrollarse en el contrato final, el term sheet puede anticipar:
- garantías de propiedad intelectual
- cumplimiento laboral
- ausencia de litigios
- veracidad de métricas
Fondos más sofisticados incorporan aquí indemnities limitadas.
Un ejemplo con números para ver el efecto real
Aviso: las cifras que siguen son inventadas a efectos ilustrativos. No corresponden a ninguna operación real ni son una referencia de mercado: sirven solo para enseñar cómo interactúan dos cláusulas que en el papel parecen inofensivas.
Supongamos una startup con dos fundadores al 50 % cada uno. Llega un term sheet con estas condiciones:
- Valoración pre-money: 4.000.000 €
- Inversión: 1.000.000 €
- Valoración post-money: 5.000.000 €
- Preferencia de liquidación: 1x no participativa
- Pool de opciones del 10 %, creado antes del dinero (pre-money)
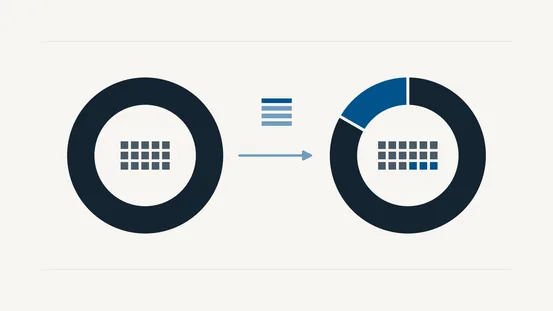
A primera vista, el inversor entra con un 20 % (1M sobre 5M) y los fundadores conservan un 80 % a repartir. Pero el pool cambia el reparto: al crearse pre-money, ese 10 % sale de la valoración de los fundadores, no de la del conjunto. El resultado es que los fundadores no se quedan con un 40 % cada uno, sino con aproximadamente un 35 % cada uno, y el 10 % del pool lo han pagado ellos solos. Si el pool se hubiera creado post-money, el coste se habría repartido también con el inversor.
Ahora la segunda cláusula. Imagina que dos años después la empresa se vende por 6.000.000 €. Con una preferencia de liquidación 1x no participativa, el inversor elige la opción que más le convenga: recuperar su millón, o cobrar su 20 % (1.200.000 €). Cobrará lo segundo. Pero si esa misma cláusula fuera participativa, cobraría su millón y además el 20 % de los 5.000.000 € restantes: 2.000.000 € en total. La misma venta, la misma participación, y un millón de diferencia para los fundadores por una sola palabra en el term sheet.
Puedes hacer tus propios números con nuestra calculadora de dilución de acciones, que permite activar el pool en pre-money o post-money y ver la diferencia en tu cap table.
Cuándo conviene que lo revise un abogado
No todo term sheet necesita semanas de trabajo. Pero hay cuatro situaciones en las que revisarlo antes de firmar suele salir mucho más barato que arreglarlo después:
- Es tu primera ronda institucional. El inversor ha firmado decenas; tú, ninguna. Esa asimetría no se compensa leyendo con atención.
- Aparece una preferencia participativa, un múltiplo superior a 1x o una antidilución full ratchet. Son las tres cláusulas que más dinero mueven en un escenario de salida mediana.
- Hay vesting de fundadores sin acreditar el tiempo ya trabajado. Empezar el contador a cero cuando llevas tres años construyendo es negociable, y casi nadie lo negocia.
- El term sheet trae exclusividad larga. Mientras esté vigente no puedes hablar con otros inversores, así que su duración importa tanto como las condiciones económicas.
Y una precisión honesta: revisar un term sheet reduce riesgo y te da criterio para negociar, pero no garantiza que la ronda se cierre ni que las condiciones mejoren. Depende también de tu posición negociadora, de cuántas alternativas tengas sobre la mesa y de lo avanzada que esté la conversación.
Errores Críticos que Cometen los Founders al Firmar un Term Sheet
❌ Error 1: Firmar por necesidad de caja
El peor negociador del mundo es el que tiene prisa.
❌ Error 2: Centrarse solo en la valoración
La valoración es marketing. Las cláusulas son la realidad.
❌ Error 3: Asumir que todo se podrá cambiar en el pacto de socios
No se cambia. Lo que pongas en el term sheet se queda grabado.
❌ Error 4: No llamar a un abogado especializado
Un founder sin asesoramiento legal es un founder que regala equity sin darse cuenta.
Cómo Negociar un Term Sheet Como un Founder Profesional
- ✔ Prioriza las cláusulas que afectarán a tu vida dentro de 3 años, no mañana.
- ✔ Explica tu postura con datos, no con orgullo.
- ✔ Propón alternativas razonables.
- ✔ Entiende qué riesgo quiere cubrir el inversor.
- ✔ Busca un win-win real.
💡 Objetivo: El objetivo no es "ganar la negociación": es crear una relación que os permita construir una empresa rentable, invertible y vendible.
Cómo Te Acompañamos en Satya Legal
En Satya Legal revisamos tu term sheet con criterio, visión estratégica y experiencia real en operaciones complejas:
- Revisión íntegra y explicación en lenguaje humano
- Señalización de cláusulas peligrosas
- Redacción de contrapropuestas inteligentes
- Negociación directa con el inversor si lo deseas
- Alineación con el pacto de socios y rounds futuros
- Protección de tu equity, tu control y tu proyecto
💡 Reflexión: El term sheet es la semilla jurídica de tu ronda. Si la planta empieza torcida, crece torcida.
Preguntas Frecuentes (FAQ)
¿Qué es un term sheet?
Es el documento que resume las condiciones principales de una inversión antes de formalizarla: valoración, cuánto entra, qué porcentaje se lleva el inversor y qué derechos tendrá. Salvo la exclusividad y la confidencialidad, no obliga jurídicamente, pero marca el terreno de todo lo que se firma después.
¿Cómo se dice term sheet en español?
No hay una traducción única asentada. Se usan «hoja de términos» y «carta de intenciones», aunque en la práctica casi todo el ecosistema español lo llama term sheet, escrito también como termsheet. Lo importante no es el nombre sino conocer el equivalente en español de cada cláusula, porque la sociedad y el pacto de socios se rigen por derecho español.
¿Es vinculante un term sheet?
Solo algunas cláusulas (exclusividad, confidencialidad). El resto se desarrolla en el pacto de socios, pero políticamente sí es vinculante.
¿Qué cláusulas son peligrosas para un founder?
Full ratchet, liquidation preference >1x, vesting abusivo, vetos operativos, drag along sin precio mínimo, ESOP pre-money exagerado.
¿Qué porcentaje cede una startup normalmente?
Entre 10% y 25% por ronda, dependiendo de madurez y métricas.
¿Cuándo negociar y cuándo retirarse?
Cuando el term sheet compromete tu control, tu futuro equity o tu capacidad de captar nuevas rondas, es mejor dejarlo pasar.
📖 Artículos relacionados
¿Necesitas ayuda negociando tu term sheet?
En Satya Legal somos especialistas en el asesoramiento a startups en procesos de financiación. Podemos ayudarte a entender y negociar las cláusulas del term sheet para proteger tus intereses mientras atraes a los inversores adecuados.
Contacta con nosotrosAntes de negociar, pon números a lo que estás cediendo: la calculadora de dilución de acciones te muestra el cap table antes y después de la ronda.