
Mudarse a España como empresario o directivo: lo que hay que decidir antes de llegar
Quien se traslada a España con una empresa, un buen salario o un patrimonio relevante suele llegar con la mudanza organizada y la fiscalidad pendiente. Es un error de orden: los errores más caros se cometen en los seis primeros meses (o incluso antes de llegar) y casi ninguno se puede corregir después. La fecha de llegada, cómo se firma el contrato, desde dónde se dirige la empresa y qué se hace con el patrimonio antes de convertirse en residente son decisiones que conviene tomar con calma y en este orden.
1. Cuándo pasas a ser residente fiscal
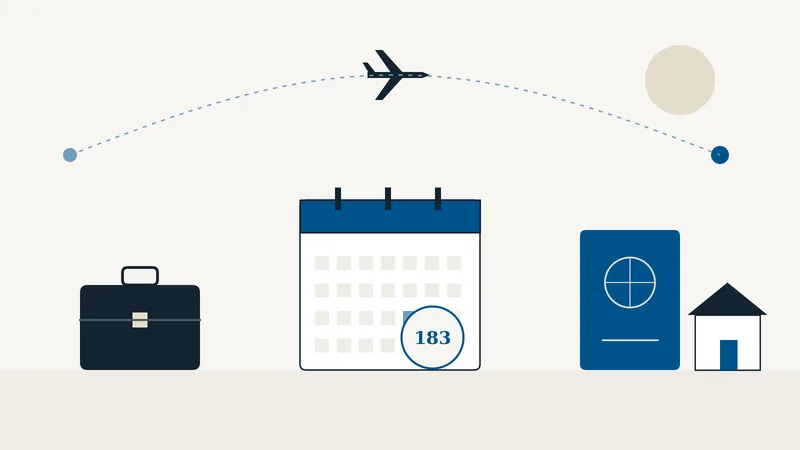
Eres residente fiscal en España si permaneces más de 183 días en el año natural, si radica aquí el núcleo principal o la base de tus actividades o intereses económicos, o (salvo prueba en contrario) si residen en España tu cónyuge no separado y tus hijos menores (art. 9.1 LIRPF). La residencia se determina por años naturales completos: la ley española no divide el año en un periodo de residente y otro de no residente, de modo que llegar en marzo o en octubre puede cambiar el ejercicio en el que empiezas a tributar aquí por tu renta mundial. Cuando el país de origen también te considera residente, el convenio de doble imposición decide, pero conviene no llegar a esa situación sin haberla previsto.
2. La Ley Beckham: la decisión que tiene plazo
El régimen especial de impatriados (art. 93 LIRPF) permite tributar como no residente durante el año del traslado y los cinco siguientes: los rendimientos del trabajo al 24% hasta 600.000 euros, las rentas de fuente extranjera distintas del trabajo fuera del IRPF, sin obligación de presentar el modelo 720 y con el Impuesto sobre el Patrimonio limitado a los bienes situados en España. Exige no haber sido residente en España en los cinco años anteriores y que el traslado se deba a un contrato de trabajo (también en teletrabajo), al nombramiento como administrador o a una actividad emprendedora o profesional cualificada en los términos de la Ley 28/2022. Y tiene un plazo estricto: la opción se ejerce con el modelo 149 en los seis meses siguientes al alta en la Seguridad Social.
Lo que decide si encajas no se arregla después de llegar: cómo y con quién firmas el contrato, en qué fecha empiezas, si eres administrador de la sociedad que te contrata. Explicamos el régimen en detalle en nuestra guía de la Ley Beckham.
3. Tu empresa: que no se mude contigo sin querer
Es el riesgo que más se subestima. Una sociedad extranjera se considera residente en España si tiene aquí su sede de dirección efectiva, es decir, si su dirección y control se ejercen desde España (art. 8.1 de la Ley del Impuesto sobre Sociedades). Si el fundador o el consejero delegado se instala en Valencia o en Madrid y sigue tomando todas las decisiones de su empresa extranjera desde aquí, Hacienda puede sostener que la sociedad entera tributa en España, no solo su sueldo. Antes de llegar hay que decidir conscientemente: mantener la dirección real en origen (con un órgano de administración que funcione de verdad), crear una filial española para la actividad que se desarrollará aquí o trasladar la sociedad de forma ordenada.
4. Tu patrimonio: lo que cambia el día que eres residente
Sin régimen especial, el residente tributa en España por su renta mundial, por su patrimonio mundial en el Impuesto sobre el Patrimonio (con un mínimo exento general de 700.000 euros y reglas muy distintas según la comunidad autónoma) y, por encima de tres millones de patrimonio neto, en el Impuesto Temporal de Solidaridad de las Grandes Fortunas. Además, debe informar de sus bienes en el extranjero mediante el modelo 720 cuando una categoría supere los 50.000 euros, y las herencias que reciba tributarán en el Impuesto sobre Sucesiones español por lo que adquiera en cualquier parte del mundo.
Por eso el patrimonio se ordena antes de llegar. Algunos países gravan la salida de sus residentes con plusvalías latentes en participaciones (impuestos de salida o exit tax), y conviene saber qué ocurre al dejar el país de origen y qué valor de adquisición tendrán esos activos en España. Y conviene saber que España también tiene su propio impuesto de salida para quien, tras haber sido residente diez de los últimos quince años, se marcha con participaciones relevantes (art. 95 bis LIRPF): la planificación de entrada y la de una posible salida futura son la misma conversación.
5. Residencia legal y vivienda
Los ciudadanos de la Unión Europea solo necesitan inscribirse en el Registro Central de Extranjeros. El resto necesita una autorización, y desde el 3 de abril de 2025 la compra de un inmueble ya no la proporciona (la Ley Orgánica 1/2025 eliminó la golden visa). Las vías habituales para un empresario o directivo son la de profesional altamente cualificado, la de emprendedor, el visado de teletrabajo internacional o la residencia no lucrativa, que no permite trabajar en España. En cuanto a la vivienda, el momento importa: si compras antes de ser residente, tributarás como no residente mientras dure esa situación, y la estructura con la que compres (a tu nombre o a través de una sociedad) te acompañará durante años; lo explicamos en nuestra guía para invertir en inmuebles desde el extranjero.
Un calendario orientativo. Entre seis y doce meses antes: diagnóstico de residencia fiscal y convenio, situación de la empresa y efectos fiscales de salir del país de origen.
Entre tres y seis meses antes: vía de residencia, diseño del contrato o del nombramiento pensando en la Ley Beckham y decisiones sobre el patrimonio.
A la llegada: empadronamiento, NIE o TIE y alta en la Seguridad Social. Desde ese alta corren los seis meses para el modelo 149.
Primer año de residencia: control de los días en España y, si no se aplica el régimen especial, modelo 720 entre el 1 de enero y el 31 de marzo del año siguiente.
Preguntas frecuentes
¿Si llego en octubre, soy residente fiscal ese año?
Por la regla de los días, normalmente no, porque no superarás los 183 días en ese año natural. Pero también se es residente si el centro de tus intereses económicos está en España o si aquí viven tu cónyuge e hijos menores, así que hay que revisar los tres criterios.
¿Puedo acogerme a la Ley Beckham si trabajo para mi propia empresa?
Depende de cómo se estructure. La Ley 28/2022 amplió el régimen a administradores, emprendedores y profesionales altamente cualificados, con requisitos específicos para cada caso. Es exactamente el tipo de decisión que hay que tomar antes de firmar nada.
¿Tengo que declarar mis bienes en el extranjero?
Si eres residente en régimen general, sí: el modelo 720 cuando cuentas y depósitos, valores o inmuebles en el extranjero superen 50.000 euros por categoría. Quien aplica la Ley Beckham no está obligado a presentarlo.
¿Debo vender mis participaciones antes de mudarme?
No necesariamente. Depende de si tu país de origen grava la salida, del convenio aplicable y de lo que pienses hacer con ellas en España. Lo que no conviene es descubrirlo después de haberte trasladado.
Cómo lo hacemos en Satya Legal
Llevamos el traslado como un único encargo, en español, inglés, alemán, francés o italiano y coordinados con tus asesores en origen: residencia fiscal y convenio, Ley Beckham, encaje de tu empresa, vía de residencia, patrimonio y, si compras vivienda, la operación inmobiliaria. Con presupuesto cerrado y primera consulta gratuita: cuéntanos tu caso.
¿Tienes un caso parecido entre manos?
Cuéntanoslo en una llamada de 20 minutos. La primera consulta es gratuita y sin compromiso.
Contenido Relacionado
Artículos Relacionados
Heredar una vivienda en España siendo extranjero
Ley aplicable, documentos, escritura sin viajar, Sucesiones y testamento español.
Leer más →
Ley Beckham: régimen fiscal especial para impatriados en España
Régimen especial del art. 93 LIRPF: tributa al 24% hasta 600.000€, Modelo 149, nómadas digitales, administradores, casos prácticos y checklist de cumplimiento.
Leer más →
Invertir en inmuebles en España desde el extranjero
A título personal o con sociedad: impuestos de no residentes, due diligence y fin de la golden visa.
Leer más →